
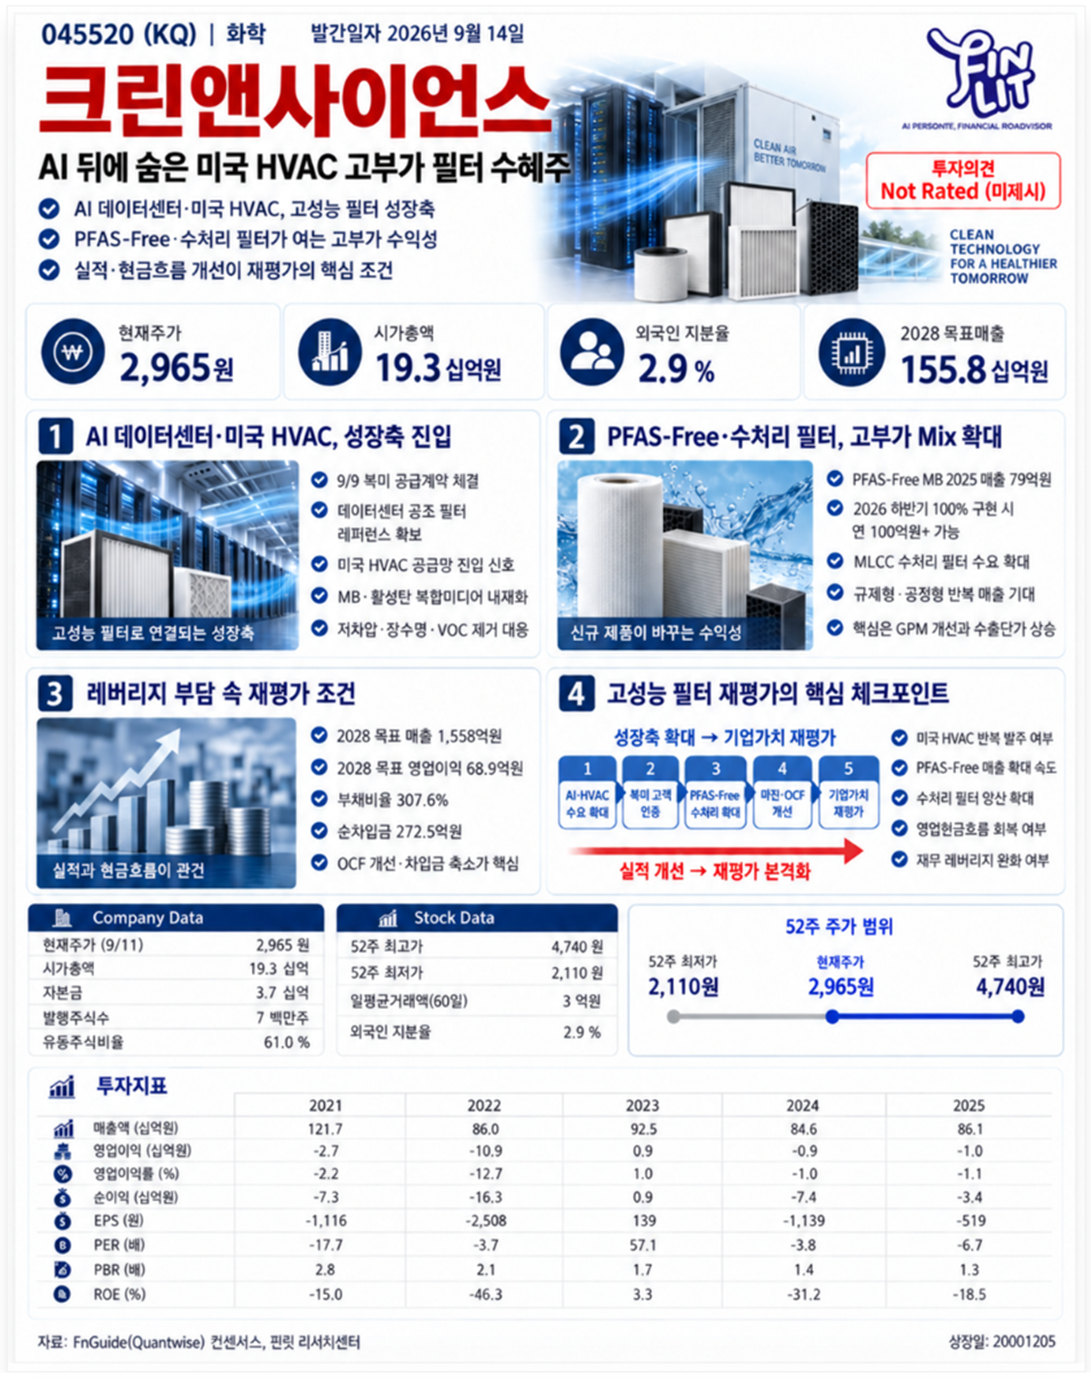
AI 데이터센터와 미국 HVAC 로 열리는 고성능 필터 성장축 진입
동사의 첫 번째 투자포인트는 AI 데이터센터 공조 필터 레퍼런스를 기반으로 미국 냉난방 공조 시스템(HVAC) 공급망까지 진입했다는 점이다. 지난 9/9 일 공급 계약은 규모가 공개되지 않았지만 북미 고객 인증 통과와 고성능 필터 미디어 수출 확대 가능성을 확인한 이벤트이다. 멜트블로운(MB)과 활성탄 복합미디어를 내재화한 수직계열화 역량을 바탕으로 저차압·장수명·VOC 제거 등 고부가 제품 대응이 가능해, 향후 반복 발주와 신규 고객 확장이 확인될 경우 글로벌 산업용 필터 기업으로 재평가될 수 있기에 투자 매력도는 더욱 높아질 전망이다.
PFAS-Free 와 수처리 필터가 바꾸는 고부가 수익성의 방향성
두 번째 투자포인트는 PFAS(과불화화합물)-Free MB 와 MLCC 수처리 필터가 기존 저마진 구조를 바꿀 수 있는 고부가 성장축이라는 점이다. 글로벌 P 사향 PFASFree MB 는 이미 2025 년 79 억원 매출이 제시됐고, 2026 년 하반기 100% 구현 시 연 100 억원 이상 매출 확대 가능성이 있다. 여기에 AI 서버 확대에 따른 MLCC 수처리 필터 수요가 더해지면 규제형·공정형 반복 매출이 형성될 수 있다. 핵심은 신규 제품 비중 상승이 GPM 개선과 수출 단가 상승으로 연결되는지 여부이다.
높은 레버리지에도 재평가를 가능하게 하는 실적과 현금흐름 조건
세 번째 투자포인트는 낮은 시가총액과 높은 내부 성장 목표 사이의 괴리이다. 동사의 2028 년 매출 1,558 억원, 영업이익 68.9 억원 목표가 현실화되면 현 주가는 매우 저평가 되었다. 다만 아직 부채비율 307.6%, 순차입금 272.5 억원으로 재무 레버리지는 여전히 부담 요인이다. 따라서 재평가의 핵심은 미국 HVAC 와 PFAS-Free 매출 확대가 마진 개선과 영업현금흐름, 차입금 축소로 이어지는지 여부이다. 이 흐름이 확인될 때 글로벌 고성능 필터 소재주로의 재분류가 본격화될 전망이다