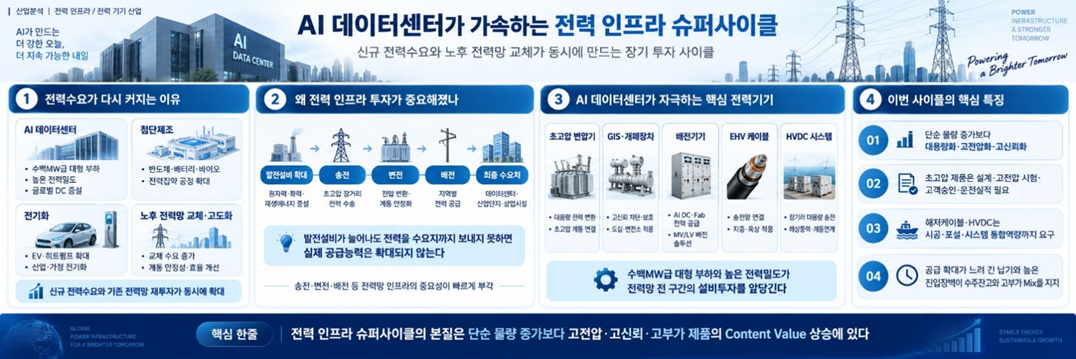
글로벌 전력산업은 AI 데이터센터·첨단제조·전기화 수요와 노후 전력망 교체가 겹치며 발전설비 확대 와 송전·변전·배전의 병목이 전력 인프라 투자의 핵심으로 부상하고 있다. 데이터센터는 통상 1~3년이 면 개발할 수 있지만 전력망은 5~15년이 필요하고, 계통접속 대기 프로젝트도 2,500GW를 넘어선다. AI 부하는 지역에 집중돼 전력망 투자 시점을 앞당긴다. 이에 따라 약 4,000 억달러인 전력망 투자는 2030 년까지 50% 확대가 필요하다.
이번 사이클은 단순한 설비 물량 증가가 아니라 대용량화·고전압화·고신뢰화이다. 초고압 변압기와 GIS 는 설계·시험·고객승인·장기 납품실적이 필요하고, EHV·해저케이블과 HVDC는 제조를 넘어 접속·포 설·시공·시스템 통합역량까지 요구한다. 공급 확대가 느려 긴 납기와 높은 진입장벽은 수주잔고와 고부 가 제품 Mix를 지지하며, 기업별 실적 차별화는 CAPA와 고전압 제품 비중에서 나타날 가능성이 높다.
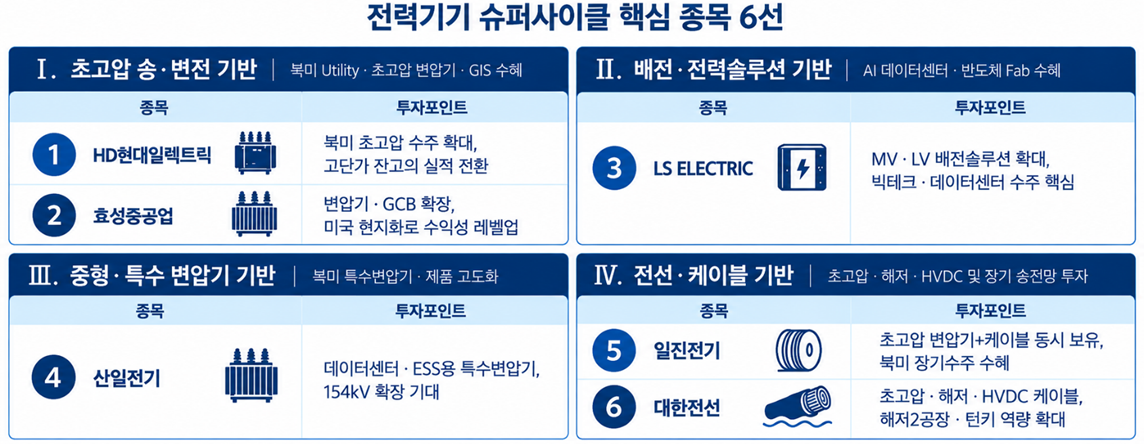
국내 전력기기 투자축은 크게 초고압 송변전, 배전·전력솔루션, 중형·특수 변압기, 전선·케이블로 구분 할 수 있다. HD현대일렉트릭과 효성중공업은 초고압 변압기·GIS와 북미 Utility 투자의 직접 수혜가 기 대되고, LS ELECTRIC 은 AI 데이터센터·반도체 Fab 확대에 따른 MV/LV 배전솔루션 수요가 핵심이다. 산일전기는 북미 변압기 수요와 154kV 급 양산체계 구축, 일진전기와 대한전선은 EHV 케이블·송전망 및 해저·HVDC 영역의 확장이 주요 성장축이다.
결국 종목별 차별화는 수주잔고 → 생산능력 → 출하 → 고부가 Mix → 매출·영업이익으로 이어지는 실적 전환속도에서 결정된다. 같은 전력망 사이클에서도 전압대와 고객 승인, 해외 생산기반, CAPA 증 설 시점, 고부가 비중에 따라 수익성과 밸류에이션은 달라질 수 있다. 따라서 전력기기 업종의 핵심은 수주잔고와 증설 CAPA를 출하와 고부가 Mix 개선, 이익 성장으로 연결할 기업을 선별하는 데 있다.